

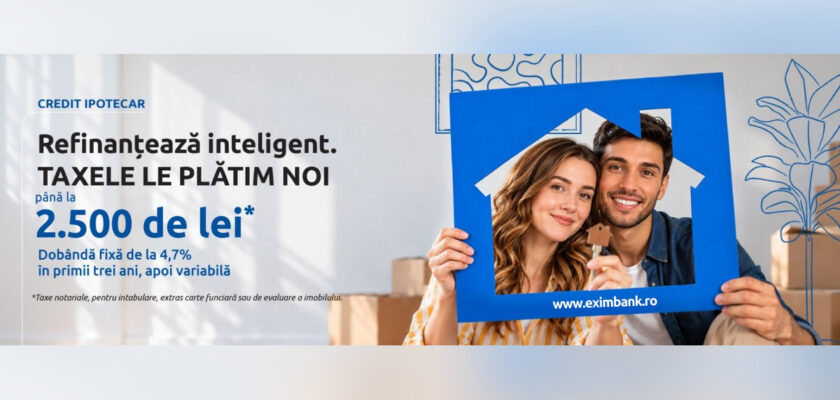

Exim Banca Românească anunță o ofertă de finanțare pentru persoanele care doresc să achiziționeze o locuință sau să refinanțeze un credit ipotecar existent. Noua ofertă include o dobândă fixă începând de la 4,7% pe an în primii trei ani, urmată de o dobândă variabilă, precum și decontarea unor cheltuieli de până la 2.500 de lei pentru clienții care își transferă creditul ipotecar de la o altă bancă.
Soluția de finanțare propusă de Exim Banca Românească se adresează atât celor care își doresc o locuință, cât și persoanelor care urmăresc optimizarea costurilor unui împrumut ipotecar deja contractat.
Credite ipotecare pe o perioadă de până la 35 de ani
Oferta permite accesarea unui credit ipotecar pe o perioadă de până la 35 de ani, cu un avans minim care pornește de la 15% din prețul locuinței.
În cazul prezentării unei garanții suplimentare, avansul poate fi redus până la 0%, în funcție de condițiile de finanțare.
Banca nu percepe comision lunar de administrare a creditului și acceptă mai multe categorii de venituri eligibile, inclusiv salarii, venituri din profesii liberale, drepturi de autor și chirii. De asemenea, pot fi acceptați maximum doi codebitori.
Un alt avantaj îl reprezintă perioada de 60 de zile acordată persoanelor care obțin aprobarea financiară pentru a identifica locuința dorită și a obține aprobarea creditului pentru achiziție.
Dobândă fixă de la 4,7% în primii trei ani
Dobânda fixă oferită de Exim Banca Românească este personalizată și poate varia între 4,7% și 6,2% pe an, în funcție de caracteristicile finanțării.
După primii trei ani, dobânda devine variabilă și este calculată pe baza indicelui IRCC, la care se adaugă o marjă fixă începând de la 2,2%.
Condițiile cele mai avantajoase sunt disponibile pentru clienții care achiziționează locuințe eficiente energetic și aleg să își încaseze veniturile într-un cont curent deschis la Exim Banca Românească.
Sunt considerate locuințe verzi imobilele încadrate în clasele energetice A+, A sau B, în baza unui certificat de performanță energetică emis după 16 februarie 2023, precum și cele care dețin certificarea „Locuință Verde” emisă de Consiliul Român pentru Clădiri Verzi.
Cât ar putea fi rata lunară pentru un credit de 300.000 de lei?
Pentru a ilustra condițiile de finanțare, Exim Banca Românească prezintă un exemplu de calcul pentru un credit ipotecar de 300.000 de lei, contractat pe o perioadă de 30 de ani, în condițiile încasării veniturilor prin bancă.
Rata lunară în primii trei ani: 1.555,91 lei, corespunzătoare unei dobânzi fixe de 4,7% pe an.
Rata lunară după primii trei ani: 2.107,75 lei, calculată pentru o dobândă variabilă formată din IRCC de 5,57% și o marjă fixă de 2,2%.
Dobânda anuală efectivă (DAE): 7,49%.
Exemplul este orientativ, iar rata efectivă după expirarea perioadei de dobândă fixă poate varia în funcție de evoluția indicelui IRCC.
Până la 2.500 de lei decontați pentru refinanțarea creditelor ipotecare
Pentru persoanele care au contractat deja un credit ipotecar la o altă instituție bancară, Exim Banca Românească propune o facilitate suplimentară: decontarea cheltuielilor de refinanțare în limita a 2.500 de lei.
Facilitatea poate acoperi costuri precum taxele notariale pentru autentificarea contractului de ipotecă, taxele de intabulare, eliberarea extraselor de carte funciară și evaluarea imobilului adus în garanție.
Decontarea cheltuielilor eligibile se realizează în condițiile campaniei, pe baza documentelor justificative.
Prin această măsură, banca urmărește reducerea costurilor asociate transferului unui împrumut ipotecar și facilitarea accesului la condiții de finanțare adaptate nevoilor clienților.
Soluții de finanțare pentru achiziția și refinanțarea locuințelor
Pe lângă condițiile de creditare, solicitanții pot beneficia și de o ofertă pentru asigurarea imobilului finanțat, disponibilă prin parteneriatul cu EximAsig.
Persoanele interesate pot solicita o ofertă personalizată în cadrul unităților Exim Banca Românească, în funcție de veniturile disponibile, valoarea imobilului și caracteristicile finanțării.
Înainte de contractarea sau refinanțarea unui credit ipotecar, este importantă evaluarea costului total al finanțării, inclusiv a dobânzii anuale efective (DAE), a cheltuielilor asociate și a modului în care rata lunară poate evolua după încheierea perioadei de dobândă fixă.
Adaugă Ziarul Pozitiv ca sursă preferată în Google
Din 2020, Ziarul Pozitiv spune poveștile care contează – despre oameni, idei și inițiative care aduc binele, echilibrul și speranța în România.
👉 Dacă vrei să primești zilnic o doză de bine, direct pe telefon, abonează-te la canalul nostru de WhatsApp!
WhatsApp Ziarul Pozitiv
Urmărește Ziarul Pozitiv:
Linkedin, Facebook, Instagram, Grupul oamenilor întreprinzători - Business Catalog, YouTube, X, și TikTok.
Echipa Ziarul Pozitiv nu a solicitat și nu beneficiază de finanțare din fonduri guvernamentale. Publicitatea este limitată și prezentată într-un mod neinvaziv. De asemenea, Ziarul Pozitiv nu acceptă fonduri de la partide politice și nu promovează industrii precum jocurile de noroc, pariurile, alcoolul și tutunul. Așadar, prin utilizarea serviciilor oferite de Ziarul Pozitiv, sprijini activitățile societății civile și contribui la promovarea inițiativelor care aduc binele și prosperitatea. Descoperă serviciile noastre!


